商业运营领导者 华润与凯德商业发展模式比较探究
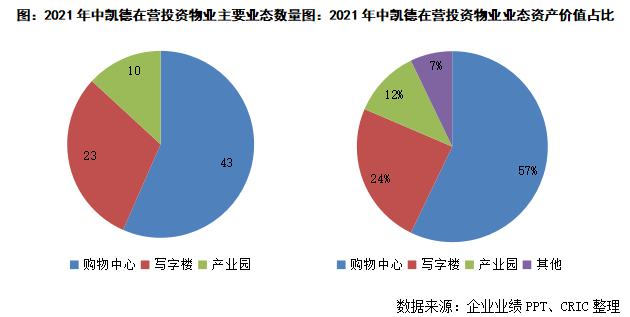
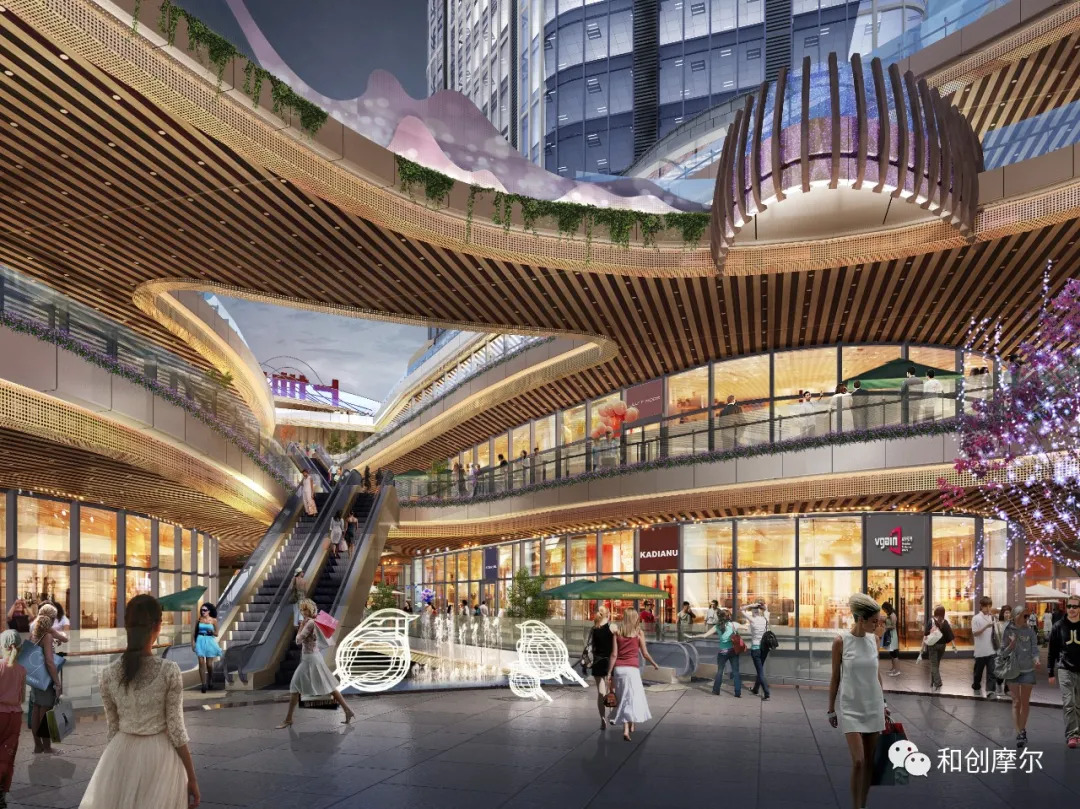
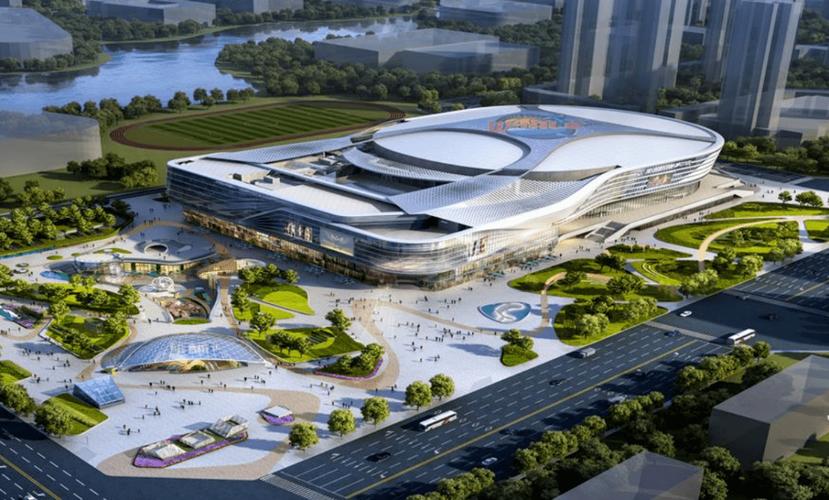
在商业地产领域,华润置地与凯德集团无疑是两种极具代表性的成功范式。前者依托母体强大的住宅开发与城市综合运营能力,以“重资产持有+精细化运营”深耕中国核心城市;后者则以“私募基金+REITs”的金融化路径,构建起“投融建管退”的完整闭环,成为亚洲领先的轻资产运营商。二者虽路径不同,却共同指向商业运营的本质——通过持续的价值创造实现资产增值。本文将从战略定位、资本模式、运营逻辑与退出机制四个维度,对华润与凯德的商业发展模式进行比较,并从中提炼对商业运营领导者的启示。\n\n## 一、战略定位:城市深耕者 vs 资管全球化\n\n华润的商业板块以华润万象生活为核心平台,秉持“2+X”战略——以购物中心(万象城、万象汇)和写字楼为主力业态,辅以酒店、长租公寓等业务。其发展逻辑根植于中国城市化进程,通过获取核心区位地块,打造城市级商业地标,强调“一座万象城,改变一座城”的运营影响力。这种模式下,商业项目与住宅开发形成协同,购物中心承担着提升区域价值、反哺住宅溢价的功能,因此华润对商业项目的持有意愿强烈,追求长期运营收益与资产升值。\n\n凯德的战略则展现出鲜明的全球化与资管化特征。作为亚洲最大的房地产集团之一,凯德通过“REITs+私募基金”双轮驱动,在全球范围内配置资产。其商业运营品牌来福士、凯德广场等覆盖综合体、购物中心、产业园区等多元业态。凯德并不追求对单一项目的绝对持有,而是将每个项目视为可流动的资管产品——通过运营提升租金与估值,在适当阶段注入REITs或出售给基金,实现资本循环。这种“以退定投”的思维,使其能够在不同市场周期中灵活调整资产组合。\n\n## 二、资本模式:重资产沉淀 vs 轻资产循环\n\n华润的商业发展高度依赖母公司的资本沉淀与低成本融资优势。万象城多位于一二线城市核心地段,单体投资规模常达数十亿甚至上百亿元,华润通过自有资金、开发贷款及经营性物业贷等方式长期持有。华润也在探索类REITs和公募REITs(如华润置地成功发行的租赁住房REIT),但整体仍以重资产模式为主。其优势在于对资产的完全掌控,可以实行统一的招商、运营与品牌管理,缺点是资本占用大、扩张速度受限于资产负债表。\n\n凯德则构建了典型的轻资产循环模式。一方面,凯德发行公开REITs(如凯德商用中国信托)持有成熟商业资产,使投资者分享稳定租金收益;另一方面,设立多支私募基金(如凯德中国机会基金),在项目开发期或培育期介入,待运营成熟后优先出售给REITs。这种“私募基金培育—REITs退出”的链条,让凯德以有限的自有资金撬动大规模资产管理规模(AUM)。财报显示,凯德的基金管理规模远超其资产负债表资产,这正是轻资产模式的核心优势—运营能力变现为管理费与业绩报酬,而非单纯依赖资产增值。\n\n## 三、运营逻辑:空间价值深耕 vs 资管指标驱动\n\n华润的商业运营强调“空间产品化”和“客户体验至上”。以万象城为例,其运营团队从项目定位、建筑设计、品牌组合到会员服务形成标准化体系,注重打造“首店经济”和“场景化消费”,以此提升客流量与提袋率。华润万象生活作为上市物管平台,将商业运营服务对外输出,为第三方业主提供管理服务,开始探索轻资产路径。但从整体看,华润的运营仍服务于长期持有资产,追求运营收入的稳定性与租户结构的优化。\n\n凯德的运营逻辑则完全围绕资本回报率展开。每一个商业项目在投资决策阶段就明确了退出策略和预期收益率,运营过程中紧盯净物业收入(NOI)、覆盖率、估值提升等资管指标。凯德的运营团队不仅负责招商和营销,更需要对基金的LP负责,通过定期披露资产表现来获取资本信任。这种“以终为始”的运营视角,使得凯德在项目定位、成本控制和租约管理上更为精细。凯德拥有强大的数字化系统,将其运营经验沉淀为可复制的资管能力。\n\n两家模式各有所长:华润的精细化运营构筑了深厚的品牌护城河,使万象城成为高端商业的代名词;凯德的资管化运营则为资本循环提供了高效通道,能够快速实现规模扩张。二者出现一定程度的融合趋势——华润加快REITs步伐、输出轻资产管理;凯德则加深在中国市场的投入,甚至通过收购非标资产再利用其运营能力提升价值。\n\n## 四、退出机制:从持有待涨到主动循环\n\n退出是实现商业运营闭环的关键环节,决定资本再投资的能力。华润的退出策略相对有限,历史上以整体出售成熟物业(如整售写字楼)为主,但多数购物中心作为核心资产长期持有。公募REITs开闸后,华润虽有两单保租房REITs上市,但针对商业综合体的公募REITs尚不成熟(尚无纯商业地产公募REITs试点案例),使得其退出路径仍有空间待探索。\n\n凯德的退出机制则是最具特色的“双基金模式”:在项目早期以开发基金持有,建设完成并稳步运营后,卖给私募基金;进入成熟期后,优先由REITs进行收购。退出回收的资金继续投入新项目,实现滚动开发。这种“资产有进有出”的动态循环,让凯德在一个项目长达10-20年的生命周期中持续获取开发利润、运营管理费和超额收益分成,同时保持资产组合的新陈代谢。\n\n凯德的第三方法人投资仅占1/3。\n \n某标杆企业公开其私——把问题转化为2025年**纯在的规划:“私产业推动低效投资比例”\n我举个例子不用硬解释和那些水材料那样空言散泛回答一句话的就能看到很多。”例如凯德的CEO曾经直言:「非正获得A两就是先!
如若转载,请注明出处:http://www.chaojinaisi.com/product/29.html
更新时间:2026-11-03 23:44:39