42亿元B轮融资注入强劲动力,自动驾驶商业化运营按下加速键
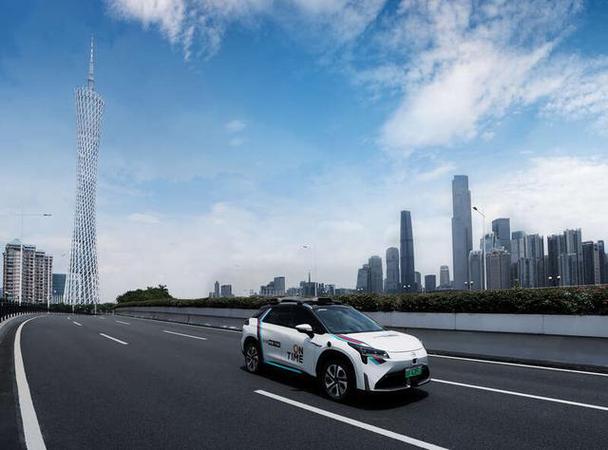
国内自动驾驶领域迎来重磅消息——某头部自动驾驶企业(以下简称“该企业”)宣布完成42亿元人民币B轮融资。这一规模化融资不仅创下近年来行业B轮融资的新高,更释放出资本市场对自动驾驶赛道商业化前景的坚定信心。在技术演进与政策利好双向驱动的关键节点,该笔资金将主要投入自动驾驶产品的规模化落地与商业运营体系建设,标志着自动驾驶从技术验证阶段正式迈入商业变现的深水区。
一、融资背后的逻辑:从“秀肌肉”到“拼运营”
过去几年,自动驾驶行业经历了从资本狂热到理性回调的周期。早期投资者更关注 demo 视频与路测里程,而当前,资本市场的评估重心已转向单位经济模型(UE)、运营效率与收入增长曲线。42亿元的B轮融资之所以引发广泛关注,恰恰是因为其投向明确指向“商业运营”这一核心命题。该企业计划将资金用于:一是扩大区域化商业运营车队规模,在更多城市获取全无人驾驶商业化牌照;二是建设覆盖全国的远程安全监控与地面运维网络,保障大规模运营的安全冗余;三是迭代面向出行服务与物流场景的规模化调度系统,降低单公里运营成本。
这意味着,融资不再是单纯的技术研发“输血”,而是为商业闭环“造血”提供启动燃料。
二、产品落地提速:从“限定区域”走向“规模复制”
自动驾驶产品的落地应用长期受限于场景碎片化与政策审批节奏。该企业本轮融资将重点推动两类产品的规模化部署:面向公众的Robotaxi(自动驾驶出租车)与面向城市配送的无人小车。在Robotaxi领域,企业计划在未来18个月内将运营范围从现有的示范区扩展至多个一线城市的核心城区,通过“前装量产+后装改造”双线并行策略,快速提升车辆密度,缩短用户等待时间,从而提升订单转化率。在城市配送场景,无人小车将聚焦快递末端与商超即时零售,通过与合作方共建运力池,实现日均万单级的稳定履约。
值得关注的是,产品落地的加速不仅依赖单车智能,更有赖于车路协同基础设施的配套。该企业已与多地政府签署战略合作协议,将结合智慧城市新基建,部署路侧感知单元与边缘计算节点,以“轻量化车端+智能化路端”方案平衡成本与安全。
三、商业运营破局:寻找可复制的盈利单元
自动驾驶的商业运营长期面临“规模不经济”的困境——运营区域越分散,远程安全员与运维人员的比例越难摊薄。该企业提出的应对策略是“区域深耕+混合调度”:在每个城市划定高密度运营区,通过混合派单将Robotaxi与无人配送车纳入统一调度平台,利用闲时运力互补提升车辆利用率。企业将在部分场景中引入“远程安全员一人多车”监管模式,并在政策允许的区域内逐步推进全无人化运营,目标是将远程人车比从当前的1:3提升至1:10,从而大幅降低人力成本。
在收入端,除直接的出行服务费用外,该企业还计划探索“技术授权+运营分成”的轻资产模式——向传统出行平台或物流企业提供自动驾驶软件方案,按订单流水抽取技术服务费,以更快的速度扩大市场覆盖面。
四、挑战与展望:资金是燃料,但商业运营是长跑
尽管42亿元融资为阶段性扩张提供了坚实弹药,但自动驾驶的商业化仍有几道必须跨越的关卡。首先是政策法规的落地节奏,全无人驾驶的全国性准入标准尚需细则出台;其次是公众接受度的爬坡,大规模运营中任何一起安全事故都可能引发舆情反噬;最后是软件迭代的长尾问题, corner case 的解决效率直接决定运营区域能否从“可用”走向“好用”。
行业普遍认为,2024至2026年是自动驾驶商业运营的窗口期,谁能率先在单个城市跑通“安全-效率-成本”的正向循环,谁就有机会在下一轮竞争中占据制高点。该企业以42亿元融资为杠杆,将资金精准注射至产品落地与运营体系的关键穴位,展现出从“技术领跑者”向“商业领跑者”转身的决心。但商业运营是一场长跑,资金是加速起跑的动力,而持续打磨运营效率、严控安全边界、与监管形成良性互动,才是最终抵达终点的根本保障。
如若转载,请注明出处:http://www.chaojinaisi.com/product/33.html
更新时间:2026-11-03 00:01:40